

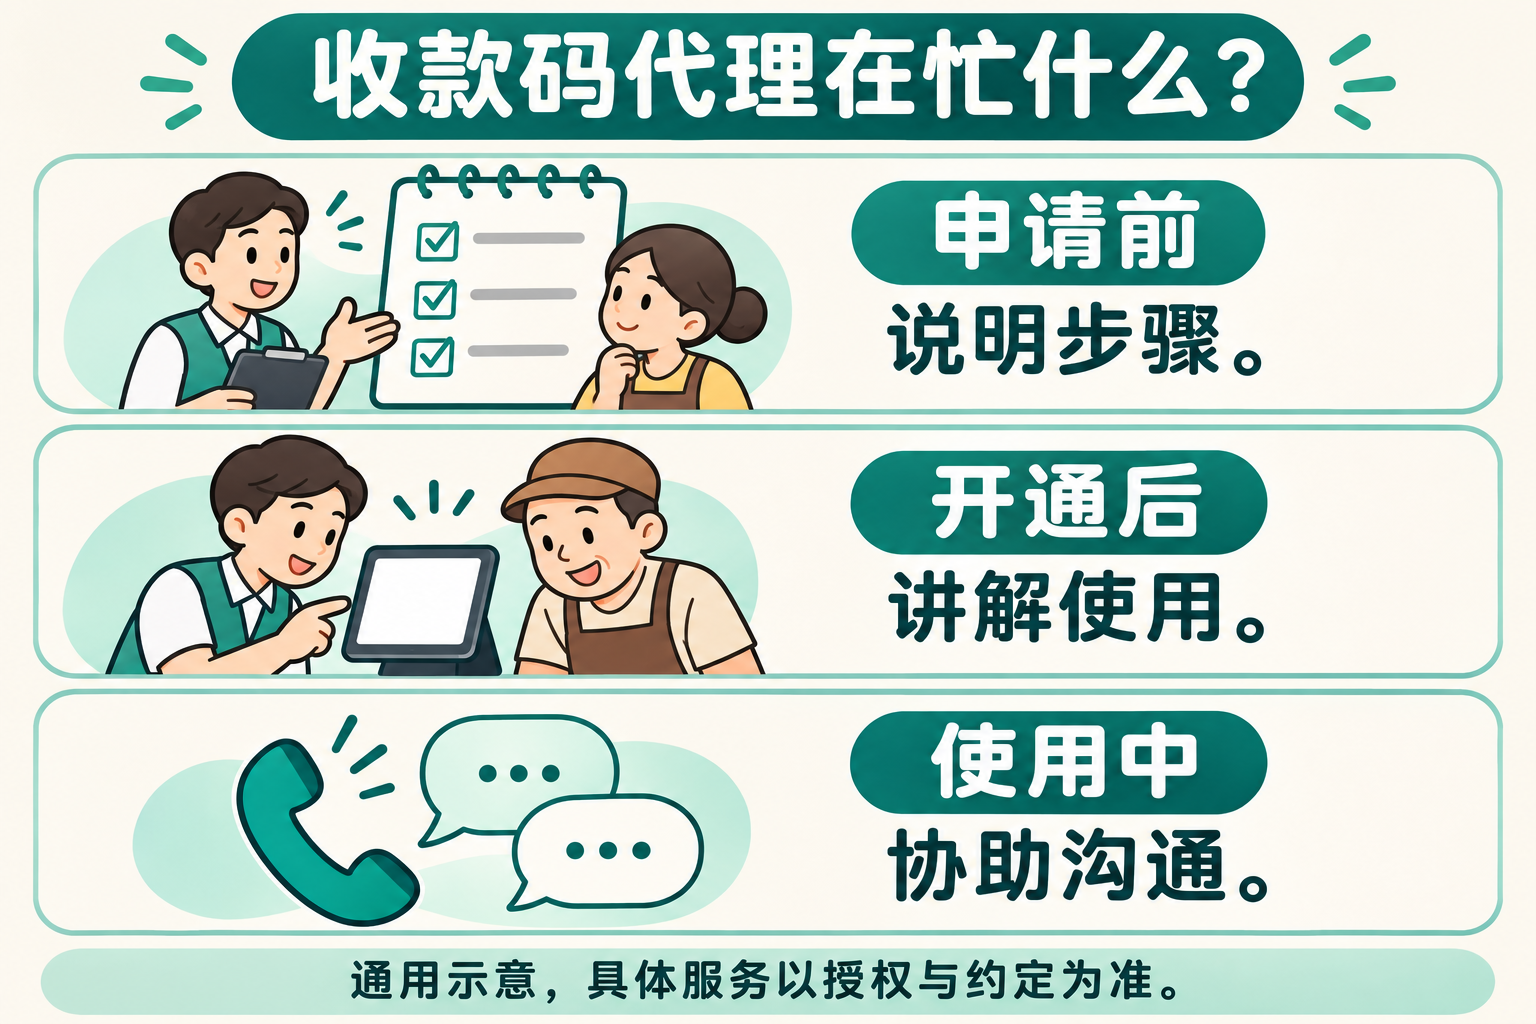
一家小店准备开业,老板问:“把收款码摆在柜台上,不就能用了?”如果你也因此觉得收款码代理就是卖码牌,可以换个角度看:码牌是门口那块“招牌”,真正要弄明白的是谁提供收款服务、老板怎么申请、用起来有问题找谁。只交付一块展示牌,与持续协助商户,是两种不同的工作。
上方解释图和封面均为AI示意,不是真实客户案例,也不是具体产品界面。下面用一家假设的小店说清楚。
码牌看得见,背后的服务不能省略
假设老板新开了一家文具店,希望顾客在柜台扫码付款。他买到一块漂亮的空白展示牌,并不等于已经办好商家收款服务;展示牌和商户申请,是两回事。
这里有个词叫“收单机构”,可以简单理解为为商户提供收单服务的银行或支付机构。代理、服务商与它不是同一个角色,具体能协助哪些事项,要看实际合作授权。
人民银行银发〔2021〕259号通知要求收单机构在初始拓展商户和业务存续期间核实商户身份。这说明申请不是“交一张码牌就结束”,也不意味着代理能替机构决定审核结果。老板应通过适用的正规申请渠道提交真实资料,不能借别人的商户信息来用。
用一家店,拆开看三段工作
第一段是申请前。老板说清楚经营什么、在哪里经营、想解决什么收款问题。获得相应授权的代理可以协助解释申请步骤、提示资料要求;具体材料和能否办理,由实际服务机构的规则决定。不要把“帮忙申请”说成“保证开通”。
第二段是开通后。如果合作范围包含使用指导,就帮老板找到适用的操作说明,知道到哪里查看收款记录、到哪里联系官方客服。这里讲的是指导的内容方向,并不代表任何一款产品都有同样的界面或功能。
第三段是日常沟通。比如老板说“今天看不到一笔记录”,有服务约定的代理可以先帮助描述发生时间、操作环节和提示信息,再转交相应支持渠道。不要一听“没看到”就断定钱丢了,也不要为了代查让老板交出账号密码。
这三段可以归纳为:申请时说清步骤,交付时教会基础使用,使用中帮助找到处理入口。它们是本文用于理解业务的划分,不是所有代理合同都包含的统一服务包。
想做代理,先想想自己愿不愿意做这些事
如果你愿意和真实经营的商户沟通,能把操作说明讲明白,也愿意跟进问题,那么可以进一步了解收款码代理合作。若只想一次性卖出码牌、不愿承担后续沟通,就需要先确认合作方式是否真的符合自己的时间安排。
例如,同样是帮助这家文具店,介绍需求、协助申请和持续提供售后,投入的时间并不相同。合作前把自己负责哪一段、对方负责哪一段说明白,比先猜“每月能赚多少”更有用。
至于常听见的“分润”,白话就是合作约定中的收益分配方式。有没有、怎样计算、什么情况下结算,都要看具体协议;商户数量不能直接换算成稳定收入。本文不提供统一比例、费用或收益承诺。
从一个具体需求开始了解
刚接触这一行,不必先准备一套复杂话术。可以先想清楚:你熟悉哪类门店、能服务哪些地区、能投入多少时间,再去沟通适合的合作范围。
如果你更关心商户申请中被要求补资料,可以接着看这三种情况的白话解释。如果你想了解收款码代理合作,可联系首码推微信 JLCK99,说明所在地区、熟悉的门店类型和希望参与的服务环节,进一步沟通。不要发送商户证件、账户密码或未获授权的客户资料。
本文为入门介绍及业务咨询引导,核验日期为2026年11月9日;具体授权、办理条件、收费与服务范围,以实际机构规则和有效协议为准。